Ahorrar en Uruguay en 2026 no es imposible, pero tampoco es lo más fácil del mundo con la inflación, los gastos fijos y el costo de vida que sigue subiendo. Sin embargo, hay opciones concretas — en bancos, cooperativas, aplicaciones y fondos — que te permiten hacer crecer tu plata sin ser un experto en finanzas.
En esta guía te explicamos todo lo que necesitás saber: dónde ahorrar, cómo elegir la mejor opción según tu situación y qué errores evitar para no perder lo que juntaste.
¿Por qué es tan difícil ahorrar en Uruguay?
Antes de ver las opciones, vale la pena entender el contexto. Uruguay tiene una inflación que ronda el 5-7% anual, lo que significa que si guardás los pesos "debajo del colchón", tu plata pierde valor con el tiempo. A eso sumale que los salarios no siempre acompañan el costo de vida, especialmente en Montevideo.
Guardar efectivo en casa hace que pierdas poder adquisitivo todos los años. Con una inflación del 6%, $10.000 hoy valen $9.400 el año que viene si no los trabajás.
La buena noticia es que hoy hay muchas más herramientas accesibles que antes: desde cuentas remuneradas en aplicaciones hasta fondos de inversión que arrancás con poco dinero. Lo importante es dar el primer paso.
📸 Hoy podés ahorrar desde el celular sin pisar un banco
Opciones en bancos uruguayos para ahorrar
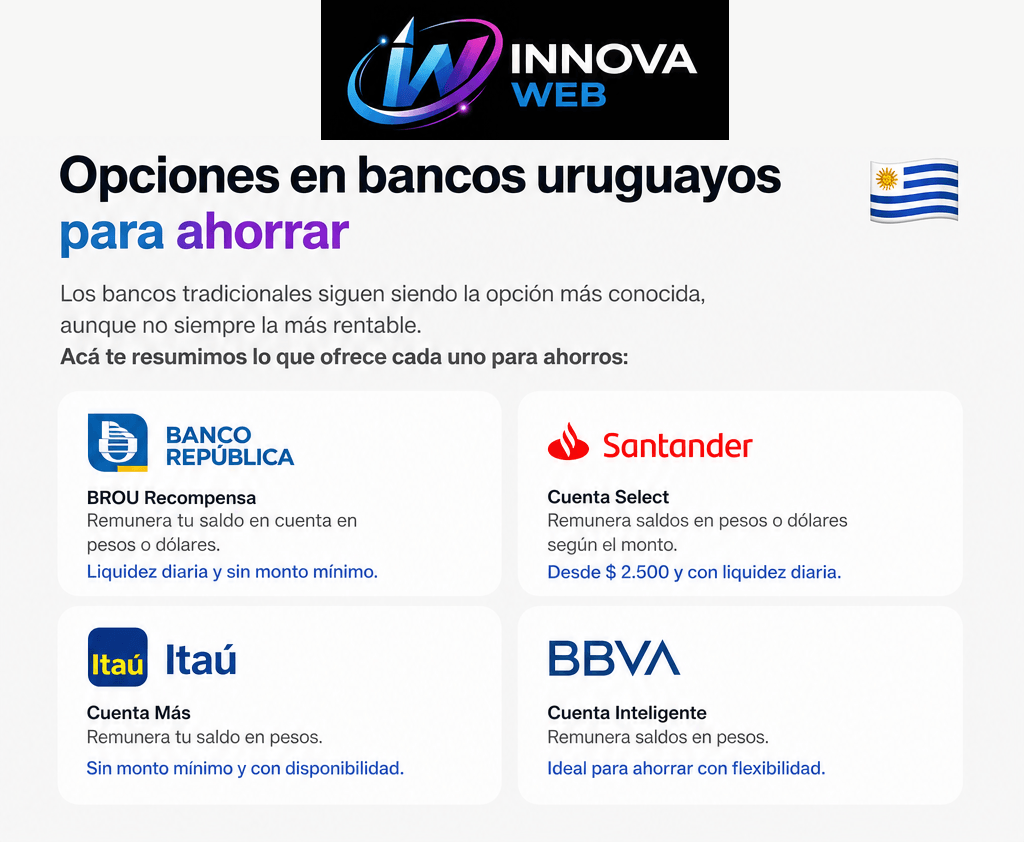
Los bancos tradicionales siguen siendo la opción más conocida, aunque no siempre la más rentable. Acá te resumimos lo que ofrece cada uno para ahorros:
Depósitos a plazo fijo en pesos y dólares. Tasas moderadas pero con la seguridad del banco más grande del país. Ideal para quienes prefieren estabilidad.
Cuenta de ahorro remunerada con intereses automáticos. Tienen opciones de inversión en fondos desde montos bajos.
Depósitos a plazo fijo y fondos de inversión. App bastante completa para gestionar tus ahorros desde el celular.
Cuenta remunerada y opciones de plazo fijo. Buena interfaz digital para seguir el crecimiento de tus ahorros.
Plazo fijo en pesos y dólares. Atención personalizada y simuladores online para que veas cuánto ganás antes de invertir.
Más orientado al ahorro para vivienda. Si tu meta es comprar una casa, el BHU tiene productos específicos para eso.
Las tasas de plazo fijo cambian seguido. Antes de abrir un depósito, chequeá el simulador de cada banco y compará. La diferencia entre uno y otro puede ser de varios puntos porcentuales.
Apps y fintech para ahorrar en Uruguay
Más allá de los bancos tradicionales, en los últimos años aparecieron varias opciones digitales que ofrecen mejores rendimientos con menos fricción. Estas son las más usadas por los uruguayos:
- ✓ Prex — billetera digital con cuenta remunerada. Ganás intereses automáticamente sobre el saldo que tenés, sin hacer nada.
- ✓ Uala — fintech que ofrece rendimiento diario sobre tu saldo. Muy simple de usar desde el celular.
- ✓ MercadoPago — además de cobros, permite invertir el saldo en fondos con liquidez inmediata.
- ✓ Cofidis / Creditel — más orientadas a crédito, pero con opciones de ahorro programado.
- ✓ AFAP (AFISA, República AFAP, Integración) — si trabajás en relación de dependencia, ya estás ahorrando acá para el retiro. Podés hacer aportes voluntarios adicionales.
Fondos de inversión: para ir un paso más allá
Si ya tenés un ahorro base y querés hacerlo crecer más, los fondos de inversión son una opción interesante. En Uruguay operan varios fondos regulados por el BCU que podés acceder sin ser millonario.
Es un vehículo donde juntás tu plata con la de otros inversores y un gestor profesional la invierte en activos diversificados. El riesgo se reparte y el acceso es más fácil que comprando activos solo.
Opciones locales que podés explorar:
- ✓ Fondos del BROU — conservadores, en pesos y UI, ideales para primeros inversores.
- ✓ Fondos de Santander Asset Management — variedad de perfiles de riesgo.
- ✓ Fondos en UI (Unidades Indexadas) — te protegen de la inflación porque ajustan automáticamente.
- ✓ ETFs internacionales vía brokers — para los más aventureros, podés acceder a fondos globales desde Uruguay con apps como Interactive Brokers.
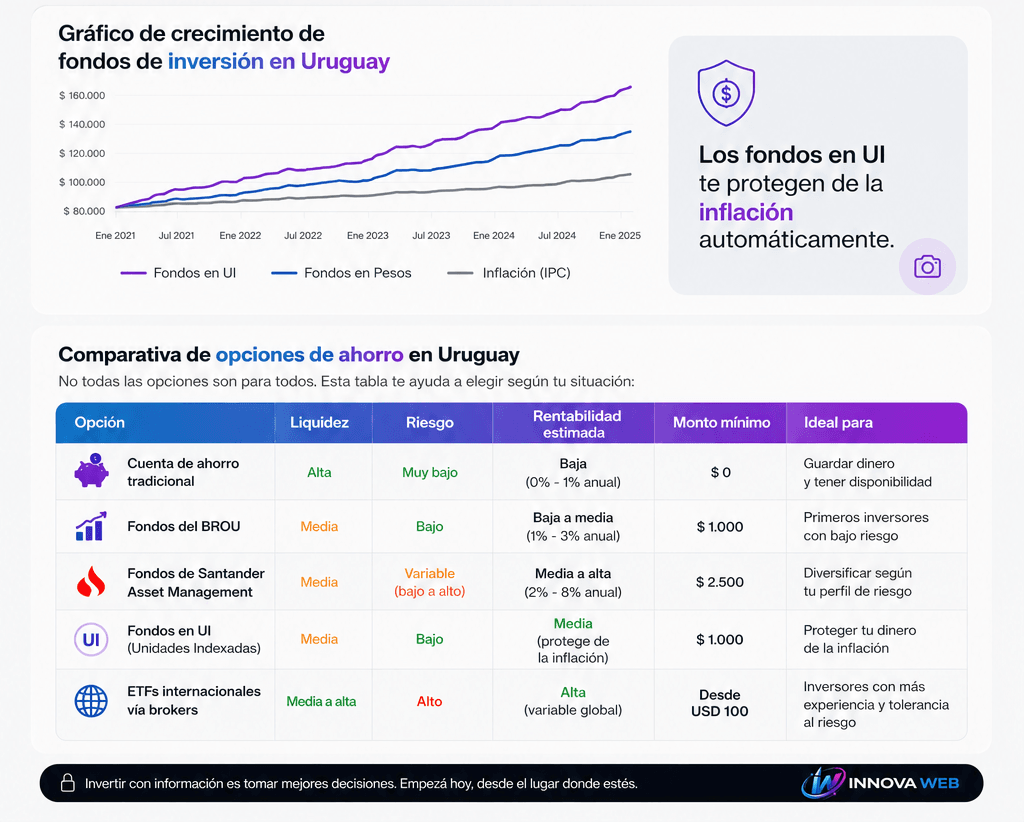
📸 Los fondos en UI te protegen de la inflación automáticamente.
Comparativa de opciones de ahorro en Uruguay
No todas las opciones son para todos. Esta tabla te ayuda a elegir según tu situación:
| Opción | Riesgo | Rendimiento | Liquidez | Ideal para |
|---|---|---|---|---|
| Caja de ahorro bancaria | 🟢 Muy bajo | Muy bajo | Inmediata | Fondo de emergencia |
| Plazo fijo (pesos) | 🟢 Muy bajo | Medio (5-10% anual) | Al vencimiento | Ahorros a mediano plazo |
| Plazo fijo (UI) | 🟢 Bajo | Medio + inflación | Al vencimiento | Protegerse de la inflación |
| App remunerada (Prex/Uala) | 🟢 Bajo | Bajo-Medio | Inmediata | Ahorro del día a día |
| Fondo de inversión local | 🟡 Medio | Medio-Alto | 48-72 horas | Ahorro a largo plazo |
| ETFs internacionales | 🔴 Medio-Alto | Alto (variable) | Variable | Inversores con experiencia |
Cómo empezar a ahorrar en Uruguay paso a paso
Si nunca ahorraste formalmente, o siempre terminás el mes sin un peso de sobra, seguí estos pasos:
-
1
Calculá cuánto podés ahorrar
Anotá tus ingresos y gastos fijos del mes. Lo que sobra es tu margen de ahorro. Aunque sea poco, empezar con $500 por mes ya genera el hábito.
-
2
Armá un fondo de emergencia primero
Antes de invertir, juntá el equivalente a 3 meses de gastos en una cuenta de fácil acceso. Ese es tu colchón ante imprevistos.
-
3
Elegí una herramienta simple para arrancar
Una app remunerada como Prex o una caja de ahorro en tu banco son el mejor primer paso. Sin complicaciones ni formularios largos.
-
4
Automatizá el ahorro
Configurá una transferencia automática el día que cobres. Si el dinero no lo ves, no lo gastás. Este es el truco más efectivo de todos.
-
5
Cuando juntés más, explorá fondos o plazo fijo
Con $10.000 o más ya podés acceder a plazo fijo o fondos en UI que le ganen a la inflación. Ahí empezás a trabajar la plata en serio.
🔥 Errores comunes al intentar ahorrar
📸 Evitá estos errores y tu ahorro va a arrancar mucho más rápido.
- ✕ Esperar a tener "suficiente" para empezar — el momento ideal es ahora, con lo que tenés.
- ✕ Guardar todo en efectivo — la inflación te come el valor sin que te des cuenta.
- ✕ No tener un objetivo claro — ahorrar "por las dudas" dura poco. Poné una meta concreta.
- ✕ Meter todo en una sola opción — diversificar reduce el riesgo aunque tengas poco dinero.
- ✕ Caer en esquemas de inversión dudosos — si te prometen 20% mensual, es una estafa.
Hay muchos esquemas piramidales disfrazados de oportunidades de ahorro circulando por WhatsApp y TikTok en Uruguay. Si alguien te promete ganancias muy altas con poco riesgo, investigá antes de poner un peso.
Preguntas frecuentes sobre cómo ahorrar en Uruguay
¿Tenés un negocio y querés que tus clientes te encuentren en Google?
En InnovaWEB ayudamos a emprendedores uruguayos a tener presencia digital profesional. Página web, redes sociales y más.
💬 Consultanos por WhatsApp Ver nuestros servicios📚 Seguí aprendiendo
Estos artículos te pueden interesar: